El pico del petróleo, con otro nombre
Tilak Doshi reseña “The Energy Trap”, de Richard Lyon, y considera que es demasiado pesimista. “Trata las limitaciones actuales como límites fijos, en lugar de considerarlas problemas que los mercados, la tecnología y la creatividad humana han transformado repetidamente para mejor”.
Fuente: Shutterstock
Tilak Doshi
19 de octubre de 2026
The Economist, 5 de marzo de 2013
The Energy Trap (“Why the Renewable Energy Transition Can’t Work – and What Can”), de Richard Lyon, es un libro breve (Swift Press, 2026) con grandes ambiciones: replantear el debate energético desde sus primeros principios y hacer que las cuestiones clave de política energética sean accesibles para el lector inteligente. Él lo describe como “una guía amigable que te proporciona el conjunto mínimo de datos que necesitas, con referencias para que puedas comprobar las afirmaciones por ti mismo. … Eres perfectamente capaz de comprender lo que está sucediendo si alguien se toma la molestia de explicártelo con claridad”. El resultado, como dice en su prólogo, puede leerse en “tres tazas de té y medio paquete de galletas”.
El autor combina formación en ingeniería eléctrica, ingeniería petrolera y economía de la energía con más de 25 años en puestos directivos en las operaciones de exploración y producción de petróleo y gas en el Reino Unido, Noruega, Azerbaiyán, Congo y Camerún. Después de haber pasado gran parte de mi propia carrera en la industria en el área downstream, en planificación corporativa, donde las perspectivas de demanda, oferta y precios son el pan de cada día del analista, leí el libro con gran interés. ¿Qué conocimientos podría aportar a la planificación corporativa un ingeniero de exploración y producción y economista energético que hubiera trabajado en evaluación de recursos, desarrollo de campos y decisiones de extracción, trabajando, por así decirlo, en la “línea de frente” del lado de la oferta?
Física, agotamiento y cómo escapar de la trampa energética
El libro desarrolla su argumento en tres grandes líneas, distribuidas en siete partes breves a lo largo de 110 páginas de texto principal. Primero está la física de la energía. “Si una política o una tecnología no puede satisfacer las leyes innegociables que rigen cómo se captura, convierte, almacena y disipa la energía, no importa cuán elegante sea la hoja de cálculo ni cuán apasionada sea la defensa de esa propuesta: fracasará”. El trabajo útil depende no solo de la cantidad de energía disponible, sino también de su calidad —lo que Lyon denomina gradiente energético, densidad energética y densidad de potencia por unidad de superficie—, junto con la distinción entre un combustible y un vector energético. Sobre estas bases, la energía eólica y solar —por ser difusas e intermitentes— no pueden sustituir a los hidrocarburos a escala industrial. La primera parte del subtítulo del libro, “por qué la transición hacia las energías renovables no puede funcionar”, se explica como la paradoja de las energías renovables, “en la que descubrimos que las energías renovables no son renovables y que construir el reemplazo de los combustibles fósiles requiere más combustibles fósiles de los que ahorra”.
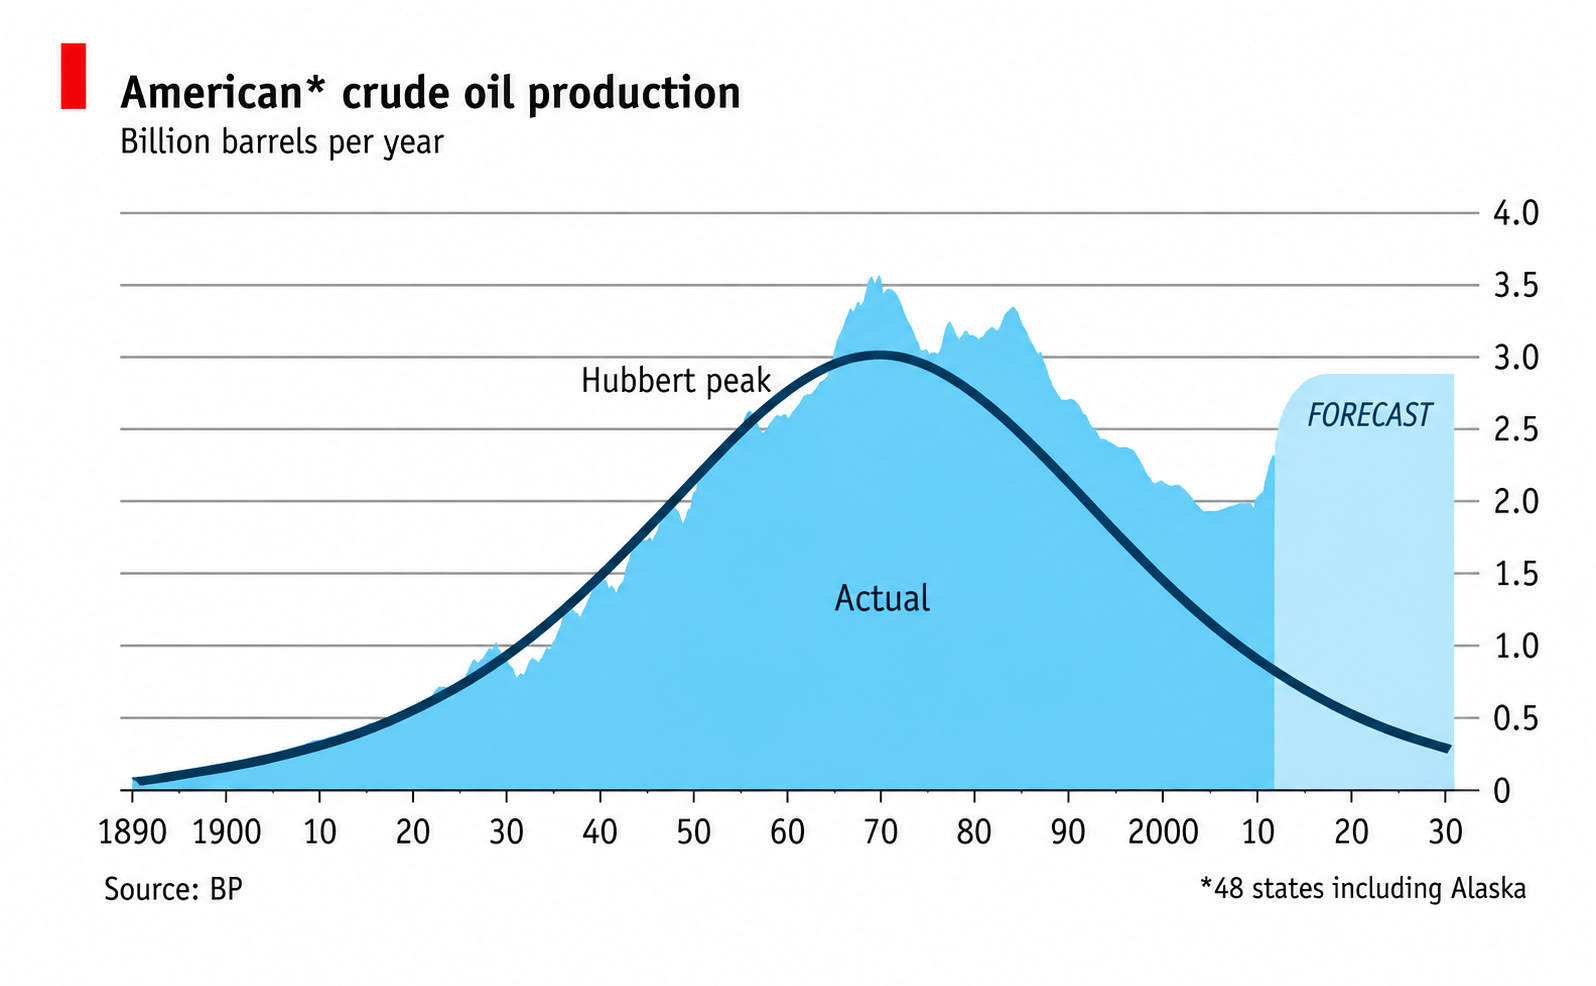
La segunda parte del argumento aborda el agotamiento. Lyon sostiene que “no todo el petróleo es igual”, algo que, según él, “el relato de que el “pico del petróleo estaba equivocado” nunca ha comprendido”. Los combustibles fósiles son “la herencia que se agota y que ninguna política energética reconoce”. Según Lyon, el petróleo convencional ya ha superado su punto máximo en la curva descrita por primera vez por Hubbert. “El petróleo económico —el petróleo convencional barato que construyó el mundo moderno— alcanzó su máximo alrededor de 2006”. Contrasta el crudo convencional saudí, cuyo costo de extracción estima en unos 10 dólares por barril, con el más caro petróleo de esquisto estadounidense, donde los nuevos pozos necesitan más de 60 dólares por barril para alcanzar el punto de equilibrio. Lyon estima que las operaciones existentes de arenas bituminosas canadienses alcanzan el punto de equilibrio aproximadamente entre 30 y 40 dólares por barril. El enorme aumento del petróleo no convencional impulsado principalmente por la revolución del esquisto estadounidense —que permitió que la producción mundial de petróleo siguiera creciendo— fue, en palabras de Lyon, posible porque “el capital barato cambió las cuentas. Con costos de endeudamiento cercanos a cero, las empresas podían perforar con pérdidas y refinanciarse indefinidamente”. En su entrevista con Daily Sceptic, Lyon afirma: “Se hizo posible gracias a que se le inyectaron enormes cantidades de dinero barato e imaginario. … Pero no es petróleo real, es petróleo antieconómico. Es petróleo financiado por dinero imaginario”.
Dado que las energías renovables actuales no pueden proporcionar una alternativa y que los recursos de combustibles fósiles se están agotando, llegamos a la “trampa energética” de Lyon. La energía renovable —que no puede sustituir a los combustibles fósiles como alternativa sostenible para sostener la civilización industrial moderna— agota nuestra herencia de combustibles fósiles aún más rápidamente. Las turbinas eólicas, los paneles solares, las baterías y sus componentes dependen enormemente de los combustibles fósiles para la extracción minera, el refinado y la entrega final. Esto constituye un problema porque necesitamos que la cadena de suministro de combustibles fósiles dure el mayor tiempo posible mientras construimos un sistema energético verdaderamente sostenible.
En la Parte VII, titulada “Forjar un nuevo realismo”, Lyon explica cómo “es posible escapar de la trampa”. Se requieren tres cosas:
La primera es que existe exactamente una tecnología probada capaz de hacer avanzar a la civilización en la escala energética: la energía nuclear. La segunda es que, incluso con energía nuclear, es inevitable cierta contracción del uso total de energía: la física limita no solo lo que construimos, sino también la rapidez con la que podemos construirlo. La tercera es que afrontar la contracción requiere un plan basado en lo que la física permite, no en lo que la política preferiría.
Este cambio hacia un futuro energético sostenible y mayoritariamente nuclear implicará reducir el flujo total de energía, ya que “es inevitable cierta contracción del uso total de energía”. Lo afirma sin rodeos:
Lo que la física exige ahora es una transición hacia arriba en la escala de calidad, mientras el flujo total se contrae. … La pregunta honesta no es si los niveles de vida se ajustarán —lo harán—, sino si el ajuste será un descenso gestionado hacia una civilización duradera con un menor consumo energético, o un colapso descontrolado hacia algo mucho peor.
Una lección sobre los fundamentos de la energía
Gran parte de la primera parte —la física— resultará familiar para los economistas de la energía que desde hace tiempo consideran que buena parte de la literatura sobre la transición energética es, en palabras de Mark Mills, “un ejercicio de pensamiento mágico”. Por ejemplo, un kilogramo de diésel contiene aproximadamente 44 veces más energía que un kilogramo de la mejor batería de ion-litio. Para transportar la misma cantidad de energía, una batería necesita mucho más peso, materiales y capital que un tanque de diésel. Igualmente importante es el recordatorio de Lyon de que la electricidad es un vector energético, no una fuente de energía. Representa solo alrededor de una quinta parte del consumo final mundial de energía; el resto se suministra principalmente mediante el uso directo de combustibles fósiles para generar calor industrial, el transporte y como materia prima industrial. El acero, el cemento, el amoníaco y los plásticos no pueden simplemente electrificarse y desaparecer.
Lyon describe lo que está en juego en la política energética. Alrededor de la mitad de la población mundial se alimenta de cultivos que crecen con fertilizantes nitrogenados sintéticos derivados de combustibles fósiles. Si dejáramos de producir petróleo y gas hoy, como exigen algunos activistas climáticos, entonces, en el plazo de una década, “cientos de millones de personas morirían de hambre”. Utiliza el ejemplo de los fertilizantes para transmitir hasta qué punto dependemos de los hidrocarburos, pero su argumento sobre el agotamiento se refiere al petróleo. Los fertilizantes dependen principalmente del gas y el carbón: más del 70 % del amoníaco del que dependen se produce a partir de gas natural y la mayor parte del resto a partir de carbón, no de petróleo. Según su propio análisis, las reservas de gas equivalen a unos 50 años del consumo actual, y denomina al gas “un amortiguador importante”.
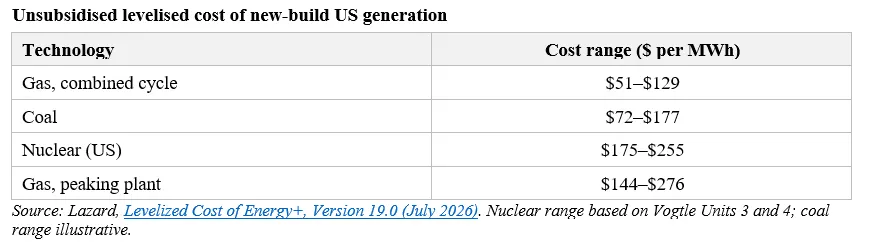
En cuanto a la energía nuclear, Lyon insta acertadamente a los gobiernos occidentales a eliminar las cargas regulatorias acumuladas —”procesos de licenciamiento que duran varios años para cada nuevo diseño de reactor, límites de dosis establecidos muy por debajo de la radiación natural de fondo, investigaciones públicas que pueden durar más que la autorización de planificación de un proyecto”—, al tiempo que mantienen “los estándares de seguridad que realmente sustentan el sistema”. El beneficio potencial es enorme. Corea del Sur construye reactores por unos 2.200 dólares por kilovatio de capacidad, frente a casi 10.000 dólares para Vogtle, en Georgia, y aún más para Hinkley Point C, en Gran Bretaña. Ahora se estima que el costo de Hinkley asciende hasta 35.000 millones de libras. Esto supone una diferencia de aproximadamente cuatro a seis veces en el costo de construcción por kilovatio. La pérdida de experiencia en construcción y los diseños no estandarizados son importantes, pero las cargas regulatorias explican una gran parte de la diferencia.
La energía nuclear desempeña un papel importante en el futuro sistema de suministro de energía sostenible que plantea Lyon:
La energía nuclear es el siguiente peldaño en la escala energética. Es la única fuente de energía disponible para la humanidad que es más densa, más concentrada y más fiable que los combustibles fósiles. … La herencia fósil ofrece unas pocas décadas. El uranio, con la tecnología de reactores actual y a la escala actual, ofrece un siglo… aunque, si se amplía su uso hasta reemplazar por completo la energía fósil, ese horizonte se acorta, quizá a unas décadas.
Los reactores reproductores que utilizan uranio-238 y los reactores de torio no se han comercializado a gran escala, pero “un programa nuclear serio debe incluir la comercialización de estos ciclos”. Los reactores modulares pequeños, los reactores de sales fundidas y los reactores de gas de alta temperatura que menciona Lyon siguen, en gran medida, en la etapa de demostración o de primeros ejemplares comerciales; fuera de China y Rusia, esto ocurre prácticamente en su totalidad. La energía nuclear genera electricidad, no materias primas, y existen muchas áreas difíciles de electrificar en las economías industriales modernas, algo de lo que Lyon es consciente.
Los nuevos reactores de gran tamaño siguen estando entre las opciones de nueva construcción más costosas en las comparaciones anuales de costos de Lazard, y su economía depende de funcionar cerca de su capacidad máxima; no pueden aumentar y reducir su producción con la misma facilidad y bajo costo que las turbinas de gas de ciclo combinado.
“Petróleo económico” y los límites del EROI
El núcleo del argumento distintivo de Lyon es que el petróleo ya alcanzó su máximo, no en términos de producción total, que continúa aumentando, sino en lo que él denomina “petróleo económico”. Según su interpretación, el crudo convencional barato que construyó el mundo moderno alcanzó su máximo alrededor de 2006, tal como reconoció la World Energy Outlook 2010 de la Agencia Internacional de la Energía. El resto —las arenas bituminosas canadienses y el petróleo de esquisto estadounidense— es “antieconómico” y se mantiene con vida gracias al crédito barato. “No es petróleo real”, declaró a su entrevistador, “es petróleo antieconómico. Es petróleo financiado por dinero imaginario”.
Dado que toda la tesis de la “trampa energética” se basa en esta distinción, merece un análisis cuidadoso. La principal métrica de Lyon es el retorno energético de la energía invertida (EROI): más de 30:1 para el crudo convencional saudí, afirma, frente a mucho menos para las arenas bituminosas canadienses (aproximadamente 4:1). Sin embargo, para un economista, el EROI tiene poca utilidad analítica para las decisiones de inversión, porque considera la energía como el único factor de producción. Producir un barril de petróleo también requiere mano de obra, capital, tierras, materiales, tiempo y conocimientos técnicos; dos proyectos con un EROI idéntico pueden tener costos muy diferentes.
Tanto para Saudi Aramco como para un operador privado de arenas bituminosas canadienses, la prueba pertinente de las finanzas corporativas es si el rendimiento del capital comprometido supera su costo. Si lo hace, el proyecto crea valor; si no, destruye valor, algo que ni un gobierno ni los accionistas privados tolerarán durante mucho tiempo. Un EROI bajo puede simplemente significar que los productores están aplicando capital y tecnología a un recurso de menor calidad que requiere más energía para ser extraído, una respuesta normal y creadora de valor ante los precios relativos, como ocurre con las arenas bituminosas de Canadá o el petróleo de esquisto estadounidense. En las finanzas corporativas, lo que importa es el ROI simple (retorno de la inversión), no el EROI. Con precios del Brent de más de 100 dólares por barril en octubre de 2026, las operaciones existentes de arenas bituminosas canadienses (con precios de equilibrio de 30 a 40 dólares por barril) y los nuevos pozos de petróleo de esquisto estadounidense (con un punto de equilibrio de alrededor de 60 a 70 dólares) están obteniendo beneficios considerables. En 2025, el Brent promedió 69 dólares por barril, frente a los 81 dólares de 2024. Para las empresas de petróleo de esquisto estadounidense y de arenas bituminosas canadienses que operan en ubicaciones favorables y de menor costo, difícilmente puede decirse que esto sea antieconómico.
Promedios, márgenes y renta ricardiana
El autor afirma que existe un “precio del petróleo por encima del cual la economía se contrae”. Escribe:
La economía puede absorber petróleo caro y difícil de extraer solo mientras una enorme base de petróleo barato y fácil de extraer diluya el costo total. Un barril de 120 dólares es viable si el promedio ponderado por volumen es de 60 dólares.
Sin embargo, las decisiones económicas no se toman en función del costo promedio ponderado; se toman en el margen. Cada comprador en el mercado mundial paga el precio vigente del crudo, ajustado por su calidad (densidad y contenido de azufre) y ubicación. Al ministro de Economía de un país importador de petróleo le preocupa el impacto sobre la balanza de pagos del barril marginal, no el costo promedio de extracción entre Arabia Saudita y Alberta. La primacía del margen sobre el promedio es la lección de la paradoja del valor del diamante y el agua, que la revolución marginalista resolvió.
Por el lado de la oferta, tanto el productor saudí como el canadiense venden al mejor precio que los compradores estén dispuestos a ofrecer. Los compradores determinarán el valor del crudo en función de los principales productos refinados que pueda generar: diésel, gasolina, fuelóleo pesado, GLP y betún. Los saudíes, con costos de extracción de unos 10 dólares por barril o menos, obtienen un amplio margen. El productor marginal de petróleo de esquisto estadounidense o de arenas bituminosas canadienses obtiene justo lo suficiente para pagar a todos los factores de producción —propietarios de tierras, trabajadores, prestamistas y accionistas— sus tasas vigentes. La diferencia es lo que los economistas, desde David Ricardo, han denominado renta económica, que se acumula en el productor de bajo costo inframarginal. Una reducción de la proporción de petróleo barato elevaría tanto los precios como las rentas, y los precios más altos estimularían una mayor oferta marginal.
Un mercado que se corrige a sí mismo
Lyon describe entonces una espiral de retroalimentación cuando “el costo promedio supera lo que la economía puede soportar”: el crecimiento se estanca; la demanda y los precios caen; el petróleo marginal deja de producirse, “no gradualmente, sino de repente”; la producción “se desploma” y la economía, “privada de la energía que la producción estaba suministrando, vuelve a contraerse, arrastrando aún más a la baja la demanda y los precios y eliminando una mayor parte de la oferta marginal”.
Esta espiral de retroalimentación descrita por Lyon contradice la teoría microeconómica aceptada sobre los mecanismos de ajuste del mercado. Cuando la demanda ha disminuido por cualquier motivo (dejando de lado el papel del costo promedio en esa caída), la economía no necesita la oferta que se retira. Cerrar la producción de alto costo es el mecanismo de ajuste, no el problema. Como dice el conocido refrán de los operadores del mercado: “la mejor cura para los precios bajos son los precios bajos”. La explicación de Lyon sobre la dinámica del ajuste invierte el principio de Le Chatelier, que Paul Samuelson —decano de la economía moderna— trasladó de la termodinámica a la economía: un sistema en equilibrio, cuando sufre una perturbación, genera respuestas que compensan parcialmente dicha perturbación. Nada en la física de primeros principios hace que los mercados presenten una retroalimentación descontrolada en lugar de una retroalimentación amortiguadora.
El registro histórico apunta en la misma dirección. Los choques petroleros de la década de 1970 provocaron recesiones mundiales, pero también impulsaron nueva oferta desde el mar del Norte y Alaska, la sustitución del petróleo por gas natural y carbón en la generación eléctrica, automóviles y maquinaria más eficientes, y medidas de conservación. Los precios del petróleo se desplomaron en 1986, después del repunte de 2008, durante el período 2014-2016 y nuevamente en 2020, con los confinamientos por la COVID-19. Cada vez se redujo la producción de alto costo, los precios se recuperaron y la oferta regresó. Según las estimaciones de la AIE, la oferta mundial de petróleo promedió unos 106 millones de barriles diarios en 2025. Nada de esto se parece a un ciclo de fatalidad en el que la economía se desploma de manera perpetua.
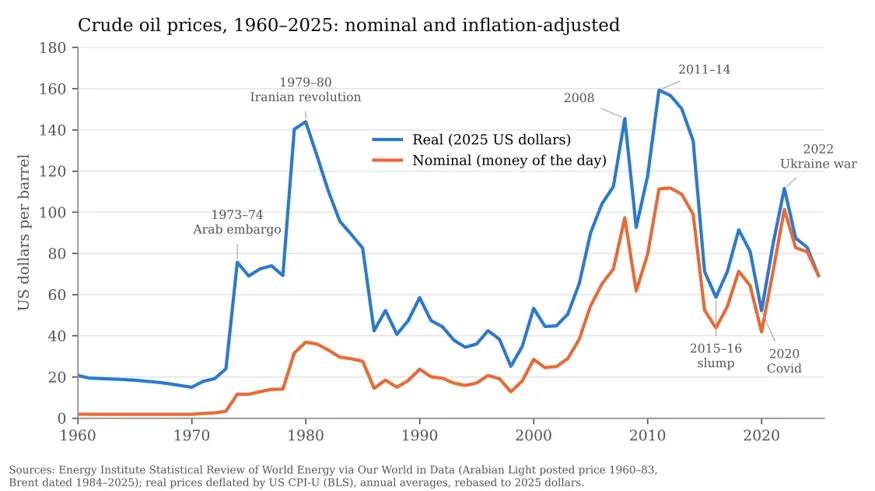
Fuente: Energy Institute, Statistical Review of World Energy, a través de Our World in Data; precios reales deflactados mediante el IPC-U de EE. UU. (BLS), en dólares de 2025.
El esquisto y el “dinero imaginario”
Si la flexibilización cuantitativa convirtió al petróleo de esquisto en algo “imaginario”, entonces el mismo criterio debería aplicarse presumiblemente a todo lo producido durante la era de las tasas de interés cercanas a cero: fábricas, software, viviendas y, no menos importante, parques eólicos y solares. ¿Por qué las condiciones monetarias deberían hacer que el esquisto sea excepcionalmente antieconómico?
La afirmación de que el esquisto nunca fue rentable se basa en varios errores. Por lo general, combina las grandes pérdidas de los años de desplome de los precios con los años rentables, pasa por alto que el gasto inicial constituía una inversión destinada a generar producción futura y trata las bonificaciones infladas pagadas por los derechos sobre terrenos —una transferencia de renta a los propietarios de tierras— como si fueran costos de producción. Las empresas sí pagaron de más durante la primera carrera por adquirir terrenos y sí perdieron dinero cuando los precios se desplomaron en 2014-2015. Críticos del análisis del pico del petróleo, como Michael Lynch, han señalado un punto más amplio: las pérdidas durante un desplome de precios no equivalen a una incapacidad de la industria para generar rentabilidad para los accionistas.
La prueba decisiva llegó después de que se cerrara el grifo monetario. La Reserva Federal comenzó a subir las tasas en marzo de 2022 y las mantuvo en 5,25-5,5 % desde julio de 2023. Sin embargo, la producción estadounidense de crudo aumentó hasta alcanzar un récord de 13,6 millones de barriles diarios en 2025, frente a los 5,0 millones de 2008. El esquisto se entiende mejor como una nueva clase de recurso que pudo explotarse gracias a la perforación horizontal y la fracturación hidráulica: fue la tecnología, no el crédito, la que convirtió una curiosidad geológica en una provincia productora comercial.
La concepción de Lyon sobre el “dinero imaginario” plantea sus propias preguntas. En lugar del enfoque monetarista —la regla de k por ciento de Milton Friedman, según la cual el dinero debería crecer de manera constante en consonancia con el crecimiento económico—, propone vincular el dinero a la energía: “Imprima más dinero del que puede respaldar el suministro de energía y la moneda pierde valor. Es así de sencillo”. No se explica qué cantidad de dinero debería constituir, en la práctica, ese dinero que “el suministro de energía puede respaldar”.
Descubrimientos, reservas y factores sobre el terreno
La afirmación cuantitativa del libro es que los descubrimientos alcanzaron su máximo en la década de 1960, que los descubrimientos acumulados han convergido hacia un recurso finalmente recuperable de unos dos billones de barriles de crudo convencional y que, por lo tanto, el pico es “una cuestión de aritmética”. Pero, como demostró Lynch en “The New Pessimism about Petroleum Resources”, las estimaciones del tamaño de los yacimientos tienden a aumentar con el tiempo, y la caída de los descubrimientos después de la década de 1970 se debió en gran medida a que los gobiernos de Oriente Medio nacionalizaron las operaciones extranjeras y redujeron la exploración mientras disponían de grandes excedentes. Los descubrimientos no están determinados únicamente por la geología. Factores “sobre el terreno”, como los regímenes fiscales, las sanciones, las guerras y el acceso al capital, determinan si los recursos se exploran y desarrollan. M. A. Adelman —descrito por el MIT como “un gigante en el campo de la economía energética”— sostuvo que las reservas son un inventario que se repone mediante la inversión, no una cantidad fija que simplemente se va agotando. El hallazgo de la AIE en 2025 de que casi el 90 % de la inversión en exploración y producción se ha destinado a compensar la disminución de la producción describe una industria intensiva en capital que reemplaza activos que se deprecian. Por sí mismo, esto no constituye evidencia de un agotamiento inminente.
Primeros principios, Malthus y Julian Simon
Lyon reconoce las consecuencias catastróficas de abandonar abruptamente los combustibles fósiles, como exigen los activistas climáticos. Sin embargo, sus soluciones —conservar cada barril, “electrificar todo lo que sea posible electrificar”, como dijo en su entrevista en un pódcast sobre su libro, y aplicar “una reducción deliberada y planificada del flujo total de energía”, con la energía “asignada mediante políticas que comprendan la diferencia”— equivalen a una reducción planificada de la demanda. El motivo difiere del del establishment climático —agotamiento, no emisiones—, pero la prescripción de reducir planificadamente la demanda es prácticamente la misma. Propone redirigir “los subsidios, los privilegios de planificación y los gravámenes incluidos en las facturas de los hogares” hacia la energía nuclear, la geotermia y el aislamiento térmico. Los subsidios, en otras palabras, son aceptables cuando se destinan a las tecnologías adecuadas. Pero este es precisamente el argumento del complejo industrial climático a favor de subsidiar las energías renovables.
¿Quién decide cuál es el tipo de energía “adecuado”? En el argumento de Lyon, afrontar un descenso gestionado del consumo total de energía “requiere un plan basado en lo que la física permite, no en lo que la política preferiría”. La prueba para decidir en qué invertir durante este descenso gestionado es sencilla: “¿La inversión reduce permanentemente la dependencia de la civilización respecto de los hidrocarburos, o simplemente desplaza esa dependencia hacia un sistema paralelo que todavía requiere hidrocarburos para su construcción y mantenimiento?”. La energía nuclear, las renovables como la geotermia o la eliminación de la demanda —por ejemplo, mediante un mejor diseño de los edificios— superan la prueba. La energía eólica y solar fracasan de manera rotunda.
Thomas Malthus sostenía que el crecimiento de la población superaría el aumento de la producción de alimentos. The Limits to Growth (Los límites del crecimiento, 1972), del Club de Roma, utilizó modelos informáticos cuyos resultados estaban impulsados por supuestos similares de recursos finitos y crecimiento exponencial. La curva de Hubbert, que el autor considera demostrada y ya vigente para el petróleo convencional, toma el recurso recuperable como una cantidad fija y, por lo tanto, no anticipa las mejoras tecnológicas.
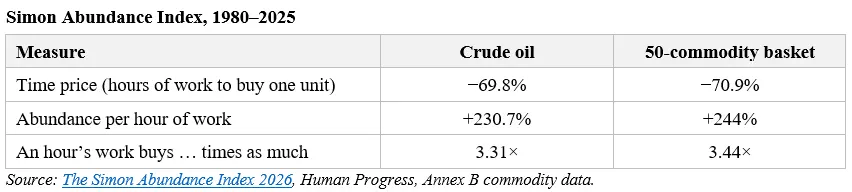
La tradición alternativa es la de Julian Simon, autor de The Ultimate Resource. La pregunta pertinente no es cuánto petróleo yace bajo tierra, sino qué puede descubrir, desarrollar y sustituir el ingenio humano, dadas las condiciones de precios y las instituciones. Simon ganó célebremente su apuesta con Paul Ehrlich sobre los precios de cinco metales entre 1980 y 1990. Esto no significa que nunca podamos quedarnos sin un recurso determinado; esa sería una interpretación errónea de su tesis. El Índice de Abundancia de Simon (SAI), de Gale Pooley y Marian Tupy, amplía su lógica utilizando las horas de trabajo como medida común de la escasez, en lugar de los precios reales o nominales, que no captan el aumento de los ingresos. El índice ajusta el resultado teniendo en cuenta el crecimiento de la población. Medido en horas de trabajo —la medida pertinente de la escasez en términos de bienestar humano—, el precio en tiempo promedio de 50 productos básicos, entre ellos el petróleo crudo, el carbón y el gas natural, cayó un 70,9 % entre 1980 y 2025, mientras que la población mundial aumentó un 85 %. Según la metodología del índice, una hora de trabajo permitía adquirir un 244 % más de la cesta de productos en 2025 que en 1980.
Los datos del índice muestran que el petróleo crudo siguió de cerca la evolución de la cesta: su precio en tiempo cayó un 69,8 % durante el mismo período, por lo que una hora de trabajo permite comprar 3,3 veces más petróleo que en 1980. He defendido un argumento similar sobre el valiente nuevo mundo de un petróleo abundante, y sostuve en Forbes que las amortizaciones de activos de las grandes petroleras en 2020 no significaron el fin de la era del petróleo.
Las ideas de Julian Simon son coherentes con el enfoque de Friedrich Hayek, cuyo ensayo “The Use of Knowledge in Society” explicó por qué los precios del libre mercado, en lugar de los planificadores, transmiten la información dispersa sobre la escasez de la que dependen las decisiones acertadas. La prosperidad humana no ha surgido del control tecnocrático del consumo, sino de la libertad para producir, innovar, invertir e intercambiar mediante contratos voluntarios con otras personas.
En los textos promocionales de la contraportada, Matt Ridley —autor del superventas The Rational Optimist— lo califica como “El mejor libro sobre energía que jamás leerás. Magníficamente escrito, con una argumentación apasionante y absolutamente aterrador”. En efecto, está escrito en una prosa concisa y accesible que guía a los lectores a reflexionar sobre la economía de la energía y los requisitos físicos de la civilización moderna. El aspecto “absolutamente aterrador” del libro surge de tratar las limitaciones actuales como límites fijos, en lugar de considerarlas problemas que los mercados, la tecnología y la creatividad humana han transformado repetidamente para mejor. En esa frase, el fantasma de Malthus vuelve a aparecer.
Este artículo fue republicado de Substack de Tilak Doshi y se publicó originalmente en Daily Sceptic el 14 de octubre de 2026.
Dr. Tilak K. Doshi
El Dr. Tilak K. Doshi es el editor de Energía de Daily Sceptic. Es economista, miembro de la CO2 Coalition y excolaborador de Forbes. Sígalo en Substack y X.
El artículo que acaba de leer ha sido posible gracias a nuestros donantes
Cada día, Clintel publica artículos sobre clima, energía y ciencia. También traducimos y compartimos análisis internacionales en varios idiomas, producimos vídeos, publicamos informes y organizamos conferencias y eventos en todo el mundo.
No recibimos financiación gubernamental y dependemos por completo del apoyo de nuestros donantes. Su contribución nos ayuda a promover la investigación independiente y a contribuir a un debate más abierto y equilibrado sobre cuestiones relacionadas con el clima y la energía.
¿Le gustaría apoyar nuestro trabajo? Elija la opción que mejor se adapte a usted:
- Hágase Amigo de Clintel: apóyenos con una contribución anual
- Realice una donación periódica: proporcione apoyo continuo y ayúdenos a planificar el futuro
- Realice una donación única: toda contribución cuenta
Gracias por su apoyo.
more news
Peak Oil By Any Other Name
Tilak Doshi reviews “The Energy Trap” by Richard Lyon and thinks it is too pessimistic. “It treats present constraints as fixed limits rather than as problems that markets, technology and human creativity have repeatedly transformed for the better.”

Jacob Nordangård: The Capture of Academia
In his recent presentation The Capture of Academia – The Case of Climate Change, for the Omniwar Symposium, Swedish researcher Jacob Nordangård argues that the rise of anthropogenic global warming as the dominant explanation for climate change, was shaped by influential philanthropic foundations, research institutions and political networks.
Roger Pielke Jr.: A Report from the Netherlands
In this article Roger Pielke reflects on his recent presentations for Clintel and his trip to the Netherlands. “Why engagement matters to me.”